在日常生活中,人们常常将“汽车零部件”与“汽车零配件”混为一谈,认为二者只是表述上的差异。从产业术语、行业分类以及实际应用场景来看,二者既有紧密联系,又在侧重点和使用语境上存在微妙区别。厘清这两个概念,有助于更准确地理解汽车产业链的构成,也有利于把握行业发展的脉搏。本文将从概念辨析入手,概述汽车零部件与零配件的产业现状、面临的挑战以及未来发展趋势,为读者呈现一幅完整的行业图景。
一、概念辨析:零部件与零配件的异同
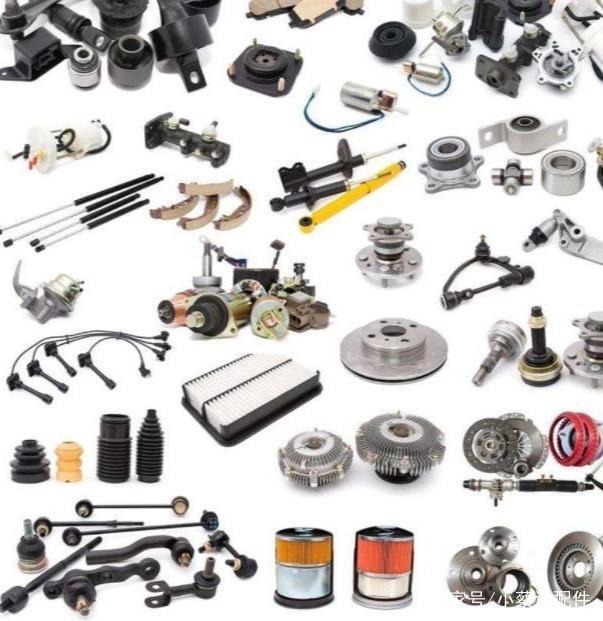
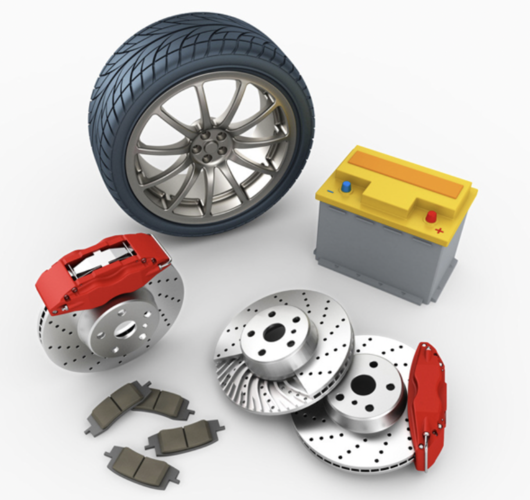
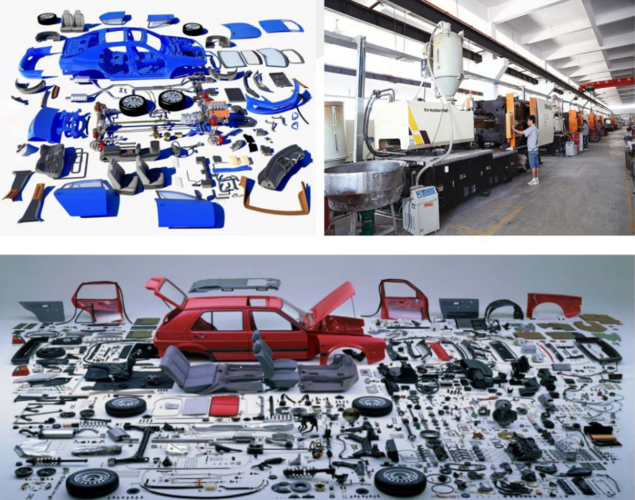
“汽车零部件”是一个较为宽泛的统称,通常指构成汽车整体的各个单元及服务性零件,包括发动机、变速器、底盘、电气系统等总成和部件。在官方文件和行业统计中,“零部件”多用于描述制造环节的产品门类,强调其作为整车生产投入品的属性。而“汽车零配件”则更多出现在后市场语境中,侧重于维修、保养、改装等环节所需要的替换件和配件。换言之,零部件偏向“生产端”,零配件偏向“服务端”。
尽管侧重点不同,二者在实物层面高度重叠:同一个零件在整车装配线上被称为“零部件”,在维修店里则被称为“零配件”。这种术语上的分工反映了汽车产业链从制造到服务的延伸。值得注意的是,近年来随着汽车后市场的壮大,零配件产业的规模迅速扩张,其内涵也不仅限于维修替换,还涵盖了个性化改装、二手车整备等新兴领域,与零部件产业的边界日益模糊。
二、产业现状:规模庞大,体系完整
中国是全球最大的汽车生产国和消费国,汽车零部件产业已形成门类齐全、配套完整的工业体系。从上游的原材料供应(钢铁、有色金属、塑料、橡胶、电子元器件等),到中游的各类总成与部件制造,再到下游的整车配套与售后服务,产业链条环环相扣。传统燃油车零部件领域,发动机、变速器、制动系统、转向系统等核心部件国产化率不断提高;新能源汽车零部件领域,动力电池、驱动电机、电控系统等“三电”核心技术取得显著突破,涌现出一批具有国际竞争力的企业。
在零配件后市场方面,随着汽车保有量持续增长和平均车龄延长,维修保养需求旺盛,独立后市场(IAM)渠道快速发展,品牌化、连锁化趋势明显。与此电商平台和数字化供应链正在重塑零配件的流通模式,配件查询、比价、采购更加便捷。但也要看到,后市场仍存在产品标准化程度不高、质量参差不齐、渠道管理不规范等问题,尤其非原厂配件的质量认证体系有待完善。
三、面临的挑战:转型压力与供应链风险
当前,汽车零部件产业面临多重挑战。首先是技术路线的切换。新能源汽车渗透率快速提升,对 traditional 燃油车零部件体系形成替代效应,传统发动机、变速器、燃油喷射等领域的产能面临收缩压力,企业必须加快向电动化、智能化零部件转型。其次是供应链安全与成本压力。芯片短缺、原材料价格波动、国际物流不畅等因素暴露出供应链的脆弱性,推动企业加强本地化布局和多元化采购。第三是环保与合规要求趋严。各国对碳排放、报废回收、有害物质限制等方面的法规日益严格,零部件企业需要投入更多资源进行绿色设计和循环利用。
对于零配件后市场而言,挑战则更多体现在规范化和数字化方面。假冒伪劣配件屡禁不止,损害消费者权益;传统经销层级多、信息不透明,效率有待提升;新能源车售后服务体系尚不成熟,三电系统的维修技术门槛高,独立维修店面临能力缺口。
四、发展趋势:电动化、智能化、全球化
汽车零部件与零配件产业将呈现几大趋势。其一,电动化与智能化驱动产品结构升级。动力电池、电机、电控、智能座舱、自动驾驶传感器等成为增长最快的细分领域,传统机械部件比重下降,电子和软件价值占比上升,“硬件+软件+服务”的融合模式逐渐普及。其二,供应链区域化与短链化。受地缘政治和疫情后反思影响,整车厂倾向于在主要市场周边构建配套圈,零部件企业需跟随客户布局,同时加强韧性。其三,后市场数字化与品牌化。配件流通环节的电商渗透率继续提高,数据驱动的库存管理和精准营销成为竞争力来源,独立后市场连锁品牌加速整合。其四,绿色低碳与循环经济。再制造零部件、可回收材料应用、动力电池梯次利用等将获得政策与市场双重推动。
全球化仍是中国零部件企业的重要方向。“出海”建厂、跨境并购、国际认证等方面的步伐加快,从单纯出口向本地化运营转变。对于零配件企业而言,更大的机会在于伴随中国品牌整车走向世界,构建海外售后配件供应网络。
##
汽车零部件与汽车零配件,虽是一字之差,却折射出汽车产业从制造到服务、从国内到全球的宏大变迁。面对电动化、智能化浪潮,无论是配套整车的前端零部件企业,还是服务后市场的零配件企业,都需要在技术、质量、供应链和商业模式上持续创新。只有统筹把握好生产端与消费端、国内市场与国际市场的关系,才能在激烈的竞争中立于不败之地,共同推动中国汽车产业高质量发展。