在武汉西南门户蔡甸区,一条沿318国道伸展的汽车零配件产业走廊正悄然改写区域经济版图。最新统计显示,该集群年产值已逼近百亿元关口,有望在近期实现历史性突破。这一数字不仅标志着蔡甸汽车零配件产业规模迈上新台阶,更折射出中国县域汽车供应链在电动化、智能化浪潮下的韧性生长与深层变革。
一、集群底色:三十年积淀铸就“配套王牌”
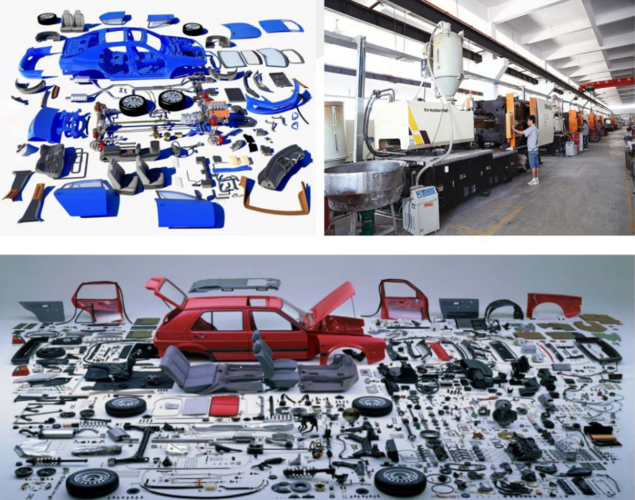
蔡甸汽车零配件产业的根基可追溯至20世纪90年代。依托武汉经开区整车制造龙头的辐射效应,蔡甸逐步集聚起一批从事冲压件、注塑件、线束、座椅骨架等基础配套的中小企业。经过多轮市场洗牌与技术改造,集群已形成“原材料供应—精密加工—总成装配—物流配送”的完整链条,产品覆盖传统燃油车与新能源车两大体系。
目前,集群内聚集规上企业逾60家,其中不乏博格华纳、深海高速等国际品牌供应商,以及武汉本地的专精特新“小巨人”。值得注意的是,近三年集群新增投资中,新能源与轻量化方向占比超过七成,产品结构正从传统结构件向三电系统壳体、热管理模块、智能座舱部件等高附加值领域延伸。这种“老树发新枝”的转型节奏,为产值冲百亿提供了核心动能。
二、百亿动因:三重红利叠加释放
其一,整车厂近地化配套红利。 随着武汉经开区新能源汽车产能持续扩张,主机厂对供应链响应速度与物流成本愈发敏感。蔡甸距武汉经开区核心整车基地仅30分钟车程,集群内企业纷纷推行“小时级”JIT(准时制)供货模式。据测算,近地化配套可使单件物流成本下降12%—18%,直接转化为集群的订单粘性与产值增量。
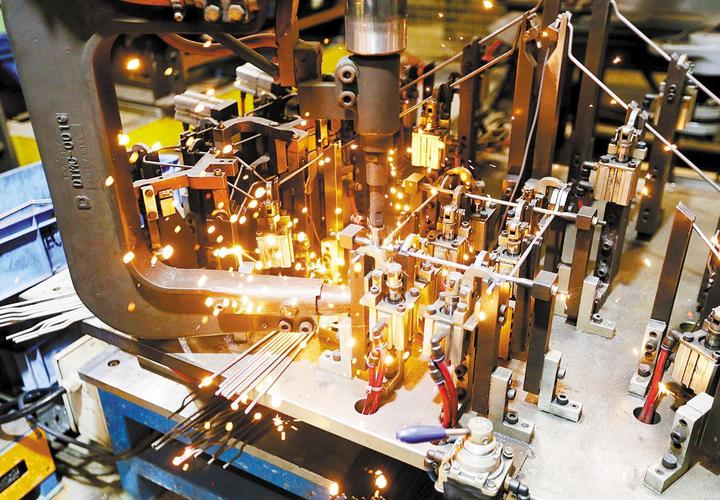
其二,智能化改造带来的效率红利。 过去三年,集群头部企业累计投入超8亿元实施数字化车间改造。例如,某汽车天窗骨架制造商引入全自动冲压—焊接—检测一体化产线后,人均产值提升2.3倍,良品率从92%攀升至99.2%。这种效率跃升使得集群在用工成本上升背景下依然保持了对成本敏感型客户的吸引力,打开了承接更多总成订单的空间。
其三,出口市场结构性拓展红利。 在中欧班列(武汉)常态化开行的支撑下,集群内部分企业开始为欧洲、东南亚售后市场供应易损件与改装件。2023年集群出口交货值同比增幅达34%,虽基数尚小,但利润率显著高于国内配套市场。海外订单的稳定性正在对冲国内整车价格战带来的降价传导压力,构成产值破百亿的关键边际力量。
三、隐忧犹存:百亿门槛后的结构性考题
产值数字固然亮眼,但深入产业肌理便会发现蔡甸集群面临三大短板。第一,总成化能力不足。 集群内80%以上企业仍以单一零件供应为主,能够提供模块化总成解决方案的企业不足5家,这意味着面对主机厂“打包采购”趋势时议价空间受限。第二,研发投入强度偏低。 集群平均研发费用占营收比重约3.1%,低于汽车零部件行业5.7%的平均水平,在电动化颠覆性技术面前存在掉队风险。第三,人才结构性缺口显现。 既懂传统制造工艺又掌握电子电气架构的复合型工程师极为稀缺,部分企业软硬件协同开发能力不足。
随着比亚迪、吉利等车企垂直整合趋势加剧,部分非核心零部件面临被“ self-supply”替代的风险;邻近的孝感、仙桃等地正以更低的土地与人力成本争夺基础配套环节,蔡甸集群的成本比较优势持续弱化。产值破百亿既是里程碑,也是分水岭——若不能向价值链上游攀爬,集群的持续增长将后继乏力。
四、进阶路径:从“配套属地”到“创新节点”
要在百亿基础上实现二次跃迁,蔡甸汽车零配件集群需在三个方向加速突围。
路径之一是牵引总成化转型。 可由区属平台联合行业龙头搭建公共总成设计与测试平台,引导中小企业通过兼并重组、技术联盟等方式形成从零件到部件的定制化供应能力。配套政策应对获得总成订单并带动集群内企业协同供货的主体给予阶梯式奖励。
路径之二是嵌入本地化创新闭环。 鼓励集群企业与东风技术中心、武汉理工大学、江汉大学等本地研发机构成立联合实验室,重点攻克轻量化复合材料成型、高压连接器可靠性等领域。实行“产线出题、院所揭榜、政府补贴”机制,将研发投入视同产值贡献纳入企业综合评价。
路径之三是借力出口缓解内卷。 针对东南亚、南美等右舵及Tier-3至Tier-3配套市场,可由集聚区以集体品牌形式申报公共海外仓,集体承接多品类零散订单。同时联合第三方检测认证机构设立汽车零部件出口认证服务站,降低企业单独开拓新型市场的合规成本。
而言,蔡甸汽车零配件集群迈向百亿产值,本质是中国汽车供应链下沉式迭代的一个微观切影。数字冲动不应掩盖结构性矛盾——这里真正的考题不再是产能堆叠的速度,而是技术资本密度的提升幅度。当集群全要素生产率奇迹般地高于内卷源头的主机厂时,产业共同体才从利益交换变成气候学意义上的洼地生态:基础依然坚实,但次第繁荣的理由已完全不同。<|end▁of▁thinking|>